환헤지 ETF 이름의 (H)는 환헤지형이라는 뜻입니다. 환율 변동의 영향을 줄이는 대신 비용을 냅니다. 그 비용의 큰 부분은 한·미 단기금리 차이에서 나오므로, 환헤지 여부는 환율만이 아니라 금리차와 상품 구조까지 확인해야 합니다.
- (H)는 환헤지형입니다. (UH)는 보통 환노출형을 뜻합니다.
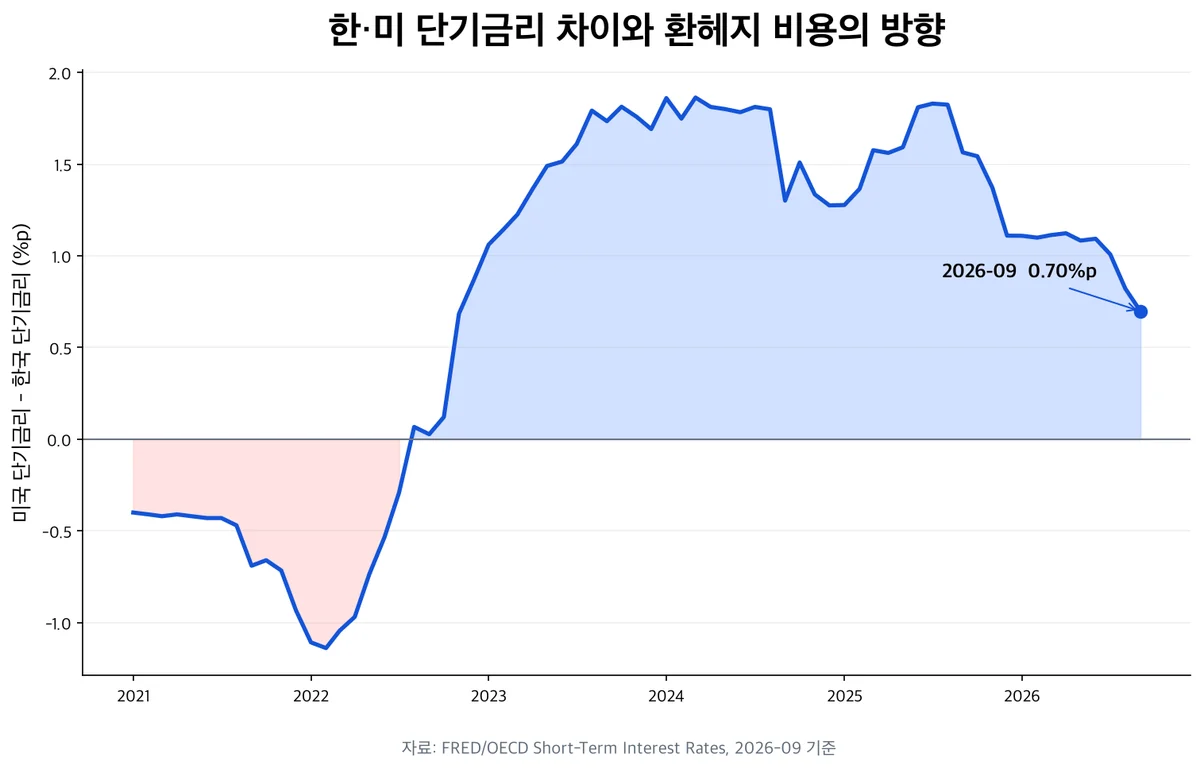
- 2026년 9월 한·미 단기금리 차이는 약 0.70%포인트였습니다. 1,000만 원이면 연 약 7만 원에 해당합니다.
- 같은 지수라도 환율 효과, 헤지 비용, 보수와 추적오차 때문에 환노출형과 환헤지형 수익률은 달라집니다.
ETF 이름의 (H), (UH), 표기 없음의 뜻
(H)는 환율 위험을 줄이도록 설계한 환헤지형입니다. (UH)는 Unhedged의 약자로, 환율 변동을 그대로 받는 환노출형을 뜻합니다. 다만 이 표기는 법으로 통일된 상품 분류 코드가 아니라 이름에 쓰는 관행입니다.
실제 예로 삼성자산운용은 KODEX 미국S&P500(H)를 환헤지형으로, 괄호가 없는 KODEX 미국S&P500을 환노출형으로 표시합니다. 그러나 이름에 표기가 없다고 모든 ETF가 반드시 환노출형인 것은 아닙니다. 상품 페이지의 ‘환헤지’ 항목과 투자설명서를 확인해야 합니다.
환헤지 ETF는 어떻게 환율을 막나
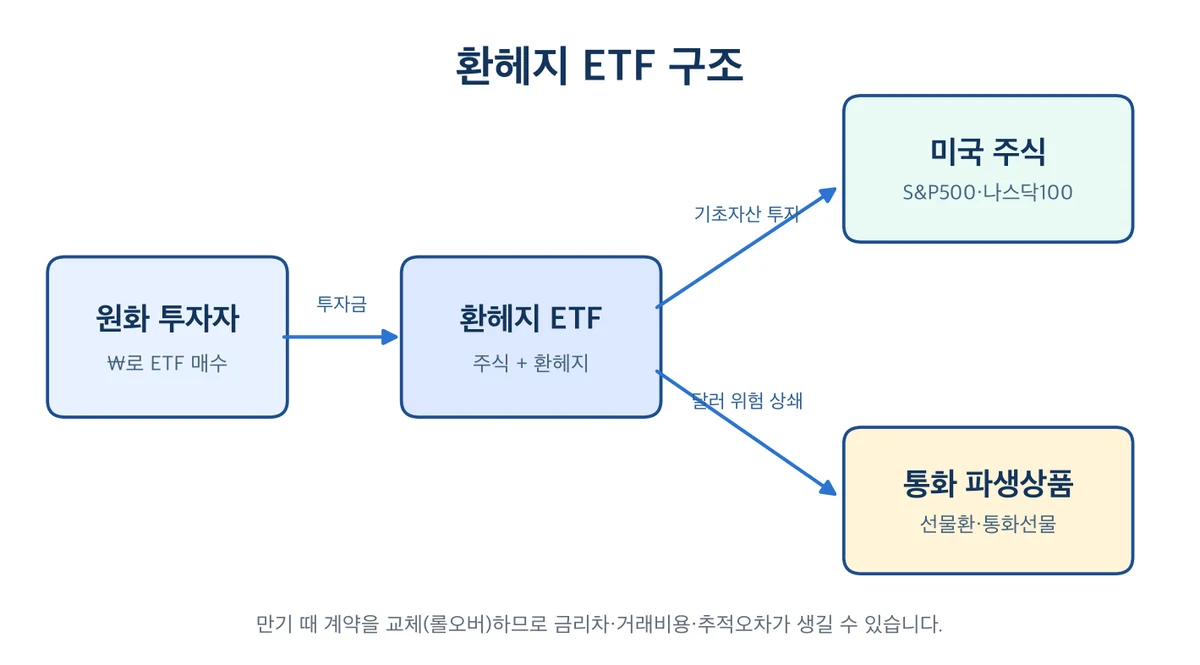
ETF는 미국 주식을 보유하면서 달러를 미래에 정한 환율로 파는 선물환이나 통화선물을 함께 사용합니다. 달러 가치가 내려가면 주식의 원화 환산가치는 줄지만, 헤지 계약에서는 반대 방향 손익이 발생하도록 만드는 구조입니다.
파생상품에는 만기가 있습니다. 운용사는 만기가 오기 전에 기존 계약을 닫고 새 계약으로 바꾸는 롤오버를 합니다. 이때 금리차, 시장 수급, 스프레드와 수수료가 수익률에 반영됩니다.
헤지 비율도 항상 정확히 100%는 아닙니다. 2026년 투자설명서에서 두 KODEX 환헤지형 상품의 목표 범위는 외화자산의 80~110%입니다. 작성 기준일 현재 S&P500(H)은 99.91%, 나스닥100(H)은 99.98%였습니다. 시장 상황에 따라 범위 안에서 달라질 수 있습니다.
환헤지 ETF 비용은 얼마인가: 한미 금리차로 계산하기
단순화하면 원화를 기준으로 달러 자산을 헤지할 때 연간 비용은 ‘미국 단기금리 – 한국 단기금리’에 가깝습니다. 실제 선물환 가격에는 통화스와프 수급, 거래비용과 롤오버 조건도 들어가므로 정확한 비용과는 차이가 납니다. 한국은행도 통화 간 금리차가 선물환·스와프 가격에 반영된다고 설명합니다.
FRED의 미국 단기금리는 2026년 9월 3.7421%, 한국 단기금리는 3.0440%였습니다. 차이는 0.6981%포인트입니다. 1,000만 원을 1년 헤지한다면 단순 계산은 약 69,807원입니다. 거래비용과 베이시스는 별도입니다. 반대로 한국 금리가 더 높다면 금리차 부분은 비용이 아니라 헤지 프리미엄 방향으로 작용할 수 있습니다.
환노출 vs 환헤지, 실제 수익률은 얼마나 달랐나
같은 운용사의 같은 주가지수 상품을 비교했습니다. 네 상품 모두 해외주식형이며 합성형은 아닙니다. 다만 환노출형 지수는 원화 환산 효과를 포함하고, 환헤지형은 파생상품 손익이 더해집니다. 상장일과 분배 이력도 달라 완전히 동일한 펀드는 아닙니다.
| 비교 상품 | 1년 NAV 수익률 | 3년 NAV 수익률 | 구조 |
|---|---|---|---|
| KODEX 미국S&P500 | 5.74% | 84.26% | 환노출·해외주식형 |
| KODEX 미국S&P500(H) | 9.98% | 72.37% | 환헤지·해외주식형 |
| KODEX 미국나스닥100 | 4.51% | 96.22% | 환노출·해외주식형 |
| KODEX 미국나스닥100(H) | 8.49% | 83.22% | 환헤지·해외주식형 |
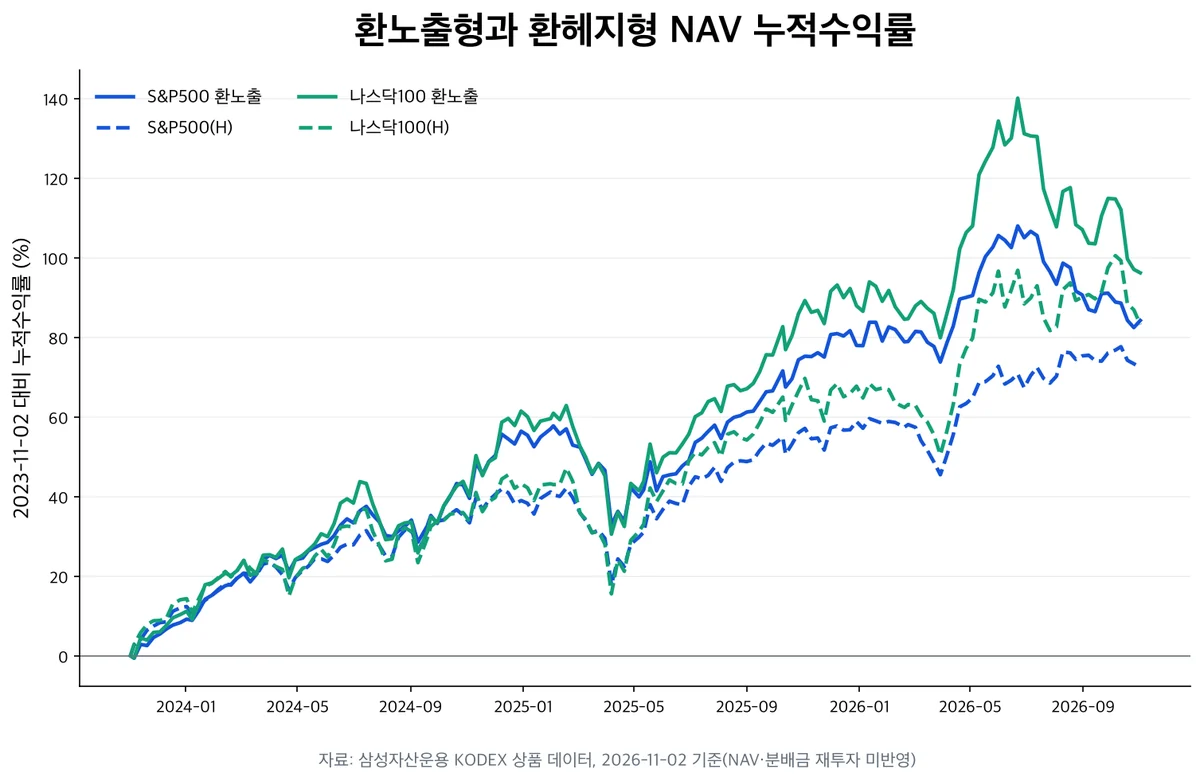
FRED 원·달러 환율은 2025년 10월 30일 1,430.45원에서 2026년 10월 30일 1,333.99원으로 6.74% 하락했습니다. 같은 시기 환헤지형의 1년 수익률이 더 높았던 방향과 맞습니다. 그러나 상품 간 차이를 환율만으로 정확히 분해할 수는 없습니다. 3년 동안에는 환율 경로, 누적 헤지 비용, 보수, 분배금과 추적오차가 함께 작용했습니다.
환율이 움직이면 결과가 어떻게 달라지나
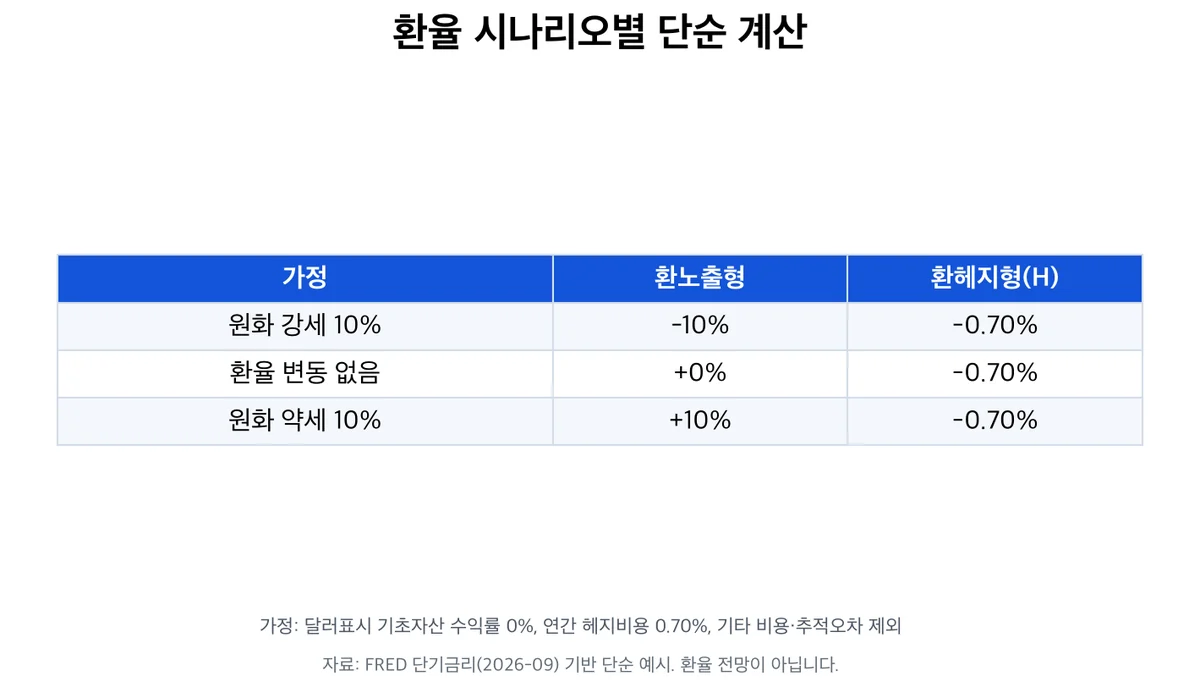
아래는 달러표시 기초자산 수익률이 0%이고 연간 헤지 비용이 0.70%라고 가정한 계산입니다. 원화 강세 10%라면 환노출형은 약 -10%, 환헤지형은 약 -0.70%입니다. 환율이 그대로면 0%와 -0.70%, 원화 약세 10%라면 약 +10%와 -0.70%가 됩니다. 전망이 아니라 환율 노출 구조를 보여주는 예시입니다.
환헤지 ETF 장단점 정리
| 구분 | 환헤지형(H) | 환노출형 |
|---|---|---|
| 장점 | 원화 기준 수익률의 환율 변동을 줄임 | 원화 약세 때 환차익 가능 |
| 단점 | 금리차·롤오버·파생상품 비용 발생 | 원화 강세 때 환차손 가능 |
| 판단 기준 | 지출 통화가 원화이고 변동성 축소가 중요한지 | 달러 노출을 자산배분에 포함하려는지 |
이는 상품 추천이 아닙니다. 투자기간, 원화·달러 자산 비중, 감당할 수 있는 변동성을 기준으로 구조를 비교해야 합니다.
총보수 말고 실제 비용도 확인하세요
총보수에는 운용·판매·신탁·사무관리 보수가 들어갑니다. 실제 펀드에서는 기타비용과 증권거래비용도 발생합니다. 삼성자산운용의 2026년 상품 공시를 단순 합산하면 S&P500 환노출형은 연 0.2337%, 환헤지형은 0.2416%입니다. 나스닥100 환노출형은 0.1765%, 환헤지형은 0.2365%입니다.
이 합계에도 매매 시 증권사 수수료, 세금, 정확히 분리하기 어려운 선물환 계약가격 속 헤지 비용은 포함되지 않을 수 있습니다. 금융투자협회 펀드정보 One-Click과 최신 투자설명서에서 항목을 다시 확인하는 이유입니다.
자주 묻는 질문
ETF에서 H는 무슨 뜻인가요?
Hedged, 즉 환헤지형이라는 뜻입니다. 환율 영향을 줄이지만 완전히 없애지는 못합니다.
환헤지 비용은 어떻게 계산하나요?
대략 ‘미국 단기금리 – 한국 단기금리’로 방향을 볼 수 있습니다. 실제 비용에는 선물환 수급, 거래비용과 롤오버 조건이 더해집니다.
환율이 높을 때는 환헤지 ETF가 유리한가요?
현재 환율 수준만으로 판단할 수 없습니다. 이후 환율 경로, 금리차, 투자기간과 보유한 다른 통화자산을 함께 봐야 합니다.
국민연금의 환헤지는 개인 투자자의 환헤지 ETF와 어떻게 다른가요?
국민연금은 전체 해외자산과 외환 익스포저를 기금 차원에서 관리합니다. 개인 ETF는 한 상품 안에서 정해진 목표 헤지 범위를 운용한다는 점이 다릅니다.
환노출 ETF를 사려면 따로 환전해야 하나요?
국내 거래소에 원화로 상장된 ETF는 원화로 매매합니다. 다만 펀드 안의 달러자산 가치가 환율에 따라 움직이므로 경제적으로는 환노출이 생깁니다.
결론
환헤지 ETF의 (H)는 환율 변동을 줄이는 장치입니다. 비용은 한·미 금리차가 큰 부분을 설명하지만 실제 계약비용과 완전히 같지는 않습니다. 이름만 보지 말고 투자설명서의 헤지 범위, NAV 수익률, 합성총보수와 거래비용을 함께 비교해야 합니다.
관련 글
출처
- FRED 미국 단기금리
- FRED 한국 단기금리
- FRED 원·달러 환율
- 한국은행: 우리나라 해외투자와 환율
- KODEX 미국S&P500
- KODEX 미국S&P500(H)
- KODEX 미국나스닥100
- KODEX 미국나스닥100(H)
- KODEX 미국S&P500(H) 투자설명서
- KODEX 미국나스닥100(H) 투자설명서
- 국민연금기금 환헤지 정책
- 금융투자협회: 펀드 비용 안내
고지: 이 글은 일반적인 정보 제공 목적이며 특정 상품에 대한 투자 권유가 아닙니다.
I’m often to blogging and i really appreciate your content. The article has actually peaks my interest. I’m going to bookmark your web site and maintain checking for brand spanking new information.