2026. 11. 04 (수) | 카테고리: AI
Summary
- 글로벌 IT 서비스 ‘빅5′(HCL·TCS·Infosys·Cognizant·Accenture)가 10월 줄줄이 실적을 내놨습니다. AI 서비스 매출은 더 이상 ‘예상’이 아니라 장부에 기록된 실제 매출입니다.
- 다만 AI 매출이 커질수록 기존(비-AI) IT 용역 매출은 오히려 줄고 있습니다. 지금은 ‘추가’의 단계가 아니라 ‘대체’의 단계입니다.
- 5곳 중 2곳은 성장 가이던스를 낮췄습니다. 경영진은 ‘회복’이라는 단어를 쓰지 않고, 공통적으로 ‘2027년 매크로’를 가늠자로 내걸고 있습니다.
(Advertisement)
먼저 결론입니다. 매출은 진짜입니다
10월, 글로벌 IT 서비스 업계 ‘빅5’—HCL, TCS, Infosys, Cognizant, Accenture가 잇달아 실적발표를 열었습니다. 다섯 곳 모두를 관통하는 질문이 하나 있었습니다. ‘AI가 이제 매출이 되고 있는가?’
답은 명확했습니다. 되고 있습니다. TCS의 AI 서비스 연환산 매출은 31억 달러(약 4조원)로, 전체 매출의 10%를 넘었습니다. Infosys의 AI 매출 비중은 10.5%로 단 분기 만에 29% 늘었고, HCL은 AI 매출 2억 1,900만 달러(약 3,000억원)를 기록하며 1년 전보다 78% 키웠습니다. 에이전틱 AI(혼자서 업무를 수행하는 AI) 매출만으로도 분기 1억 달러를 넘었습니다.
하지만 함정이 있습니다. 전체 매출 성장률은 다섯 곳 모두 1.5~7%에 불과합니다. AI 매출이 20~80% 늘고 있는데도 왜일까요. 답은 하나입니다. AI가 들어오기 전부터 있던 기존 매출이 줄고 있기 때문입니다.
그래서 지금 이 업계에 가장 걸맞는 표현은 “AI가 성장을 견인한다”가 아니라 “AI가 사업 구조를 바꾸고 있다”입니다. AI 매출은 실제로 발생하고 있고 성장도 빠릅니다. 다만 동시에 기존 IT 용역 매출을 갉아먹고 있습니다. 이 둘이 겹쳐 만들어내는 것이 1.5~7%라는 무난해 보이는 성장률입니다.
핵심 요약: AI 서비스 매출은 실제로 발생하고 있고 성장도 빠릅니다. 다만 동시에 기존 IT 용역 매출을 갉아먹고 있습니다. “AI가 성장을 견인한다”는 표현은 과장입니다. “AI가 사업 구조를 바꾸고 있다”가 지금의 현실입니다.
‘AI 매출’ 뒤의 숫자
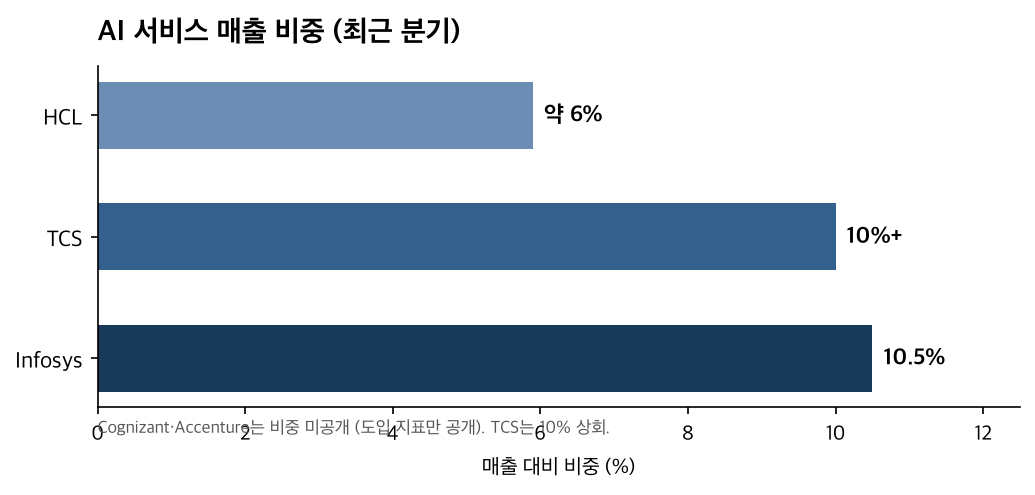
숫자를 더 보면 분위기가 달라집니다. Infosys의 AI 매출 비중은 10.5%, TCS는 10%를 넘었고, HCL은 약 6%입니다. 숫자보다 중요한 건 이 매출이 ‘기대’가 아니라 ‘기록’이라는 점입니다. TCS는 실적 발표에서 “AI 매출의 마진은 회사 평균보다 훨씬 높다”고 직접 말했습니다. HCL은 고급 AI 사업의 서비스 마진이 일반 사업보다 7~10%p 높고, AI 플랫폼·IP의 총이익률은 70%를 넘는다고 밝혔습니다.
고객 쪽 변화도 뚜렷합니다. Accenture는 지난 1년간 400개 넘는 기업이 처음 대규모 AI 작업에 착수했다고 밝혔고, 4분기 한 분기에도 약 100개 기업이 첫 대규모 AI 도입을 시작했습니다. Cognizant는 진행 중인 AI 프로젝트가 8,500건을 넘고, 포트폴리오의 40%가 나머지 사업보다 2~3배 빠르게 크고 있다고 설명했습니다. HCL 경영진의 표현을 빌리면 “대형 계약에 AI가 없는 쪽이 더 드물어졌다”는 겁니다.
수요의 모양도 달라졌습니다. TCS는 AI 수요를 세 갈래로 정리했습니다. 성과가 명확한 AI 네이티브 솔루션, 기존 엔터프라이즈 시스템의 AI 전환, 그리고 자율 운영 글로벌 비즈니스 서비스(GBS). 예전처럼 ‘인력 투입’을 사는 계약이 아니라 ‘결과’를 사는 계약이 늘고 있다는 신호입니다.
눈에 띄는 변화가 하나 더 있습니다. AI 인프라 자체가 IT 서비스 업계의 새 매출 항목이 되고 있다는 점입니다. 데이터센터 구축·운영, AI 플랫폼 엔지니어링, 산업용 사이버 보안 분야에 다섯 곳 모두가 뛰어들고 있습니다. HCL의 AI 데이터센터 사업은 분기 대비 64% 늘었고, TCS는 데이터센터 사업의 매출화를 18~24개월 안에 보고 있습니다.
‘누구와 손잡느냐’의 지형도 바뀌었습니다. HCL은 Anthropic과 OpenAI의 핵심 파트너이고, Accenture는 미국 최상위 3개 AI 연구소 모두의 1위 파트너이며 AI 안전 분야에 5년간 10억 달러를 투자하기로 했습니다. AI 모델 자체보다 거버넌스·데이터·배포 같은 ‘현장 역량’이 돈이 되기 시작했다는 뜻입니다.
그런데 기존 매출은 줄고 있습니다
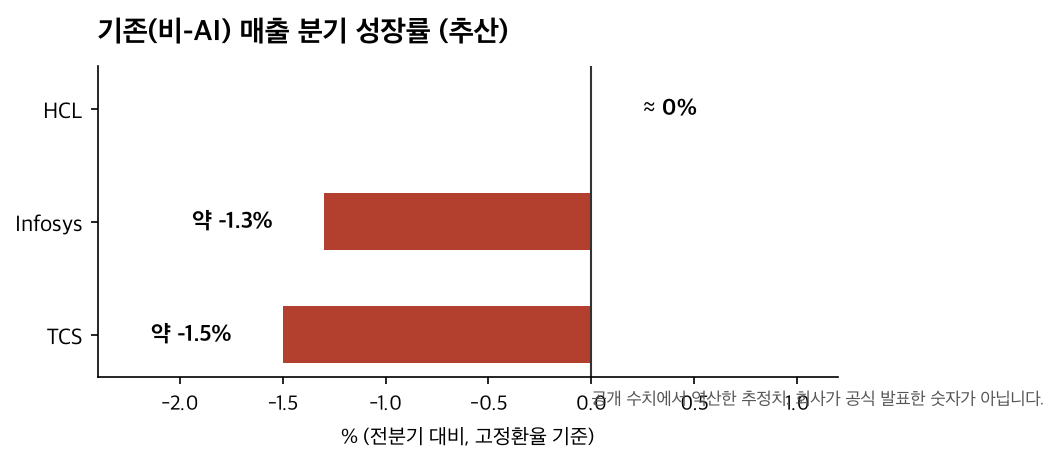
반전은 여기서 나옵니다. AI 매출이 20~80% 늘어도 전체 매출 성장률은 1.5~7%에 그칩니다. 이 격차를 메우고 있는 건 줄어드는 기존 매출입니다. 공개 수치를 바탕으로 역산하면, TCS의 기존(비-AI) 매출은 전분기 대비 약 1.5% 줄었고, Infosys도 약 1.3% 감소했습니다. HCL은 겨우 유지 수준입니다. AI가 ‘추가’가 아니라 ‘대체’로 작동하고 있다는 뜻입니다.
원인은 두 가지입니다. 첫째, 고객이 AI 생산성 향상으로 생긴 이익을 나눠 달라고 합니다. “AI 덕분에 공수가 줄었으니 단가도 낮춰라”는 논리입니다. Infosys는 경쟁사들이 3~5년 약정에서 공격적으로 가격을 부수고 있다고 직접 인정했고, Accenture도 4분기에 “많은 지역에서 가격이 내려갔다”고 말했습니다. TCS는 ‘생산성 이익의 선반영’을 언급하며, 디플레이션이 끝났다고 단정하긴 이르다고도 했습니다.
둘째, IT 예산 자체가 늘지 않습니다. Accenture는 2027년 고객 IT 예산에 대해 “지금으로선 같은 수준을 가정하고 있다”고 했고, 다섯 곳의 경영진은 입을 모아 “가까운 성과가 입증되지 않은 재량 프로젝트는 여전히 엄격한 검열을 받고 있다”고 말했습니다. 예산 총량은 그대로인데 구성이 바뀌고 있는 겁니다. 기존 용역은 깎이고, AI는 새로 들어오고.
다만 디플레이션이 ‘영속적’이라는 증거는 아직 부족합니다. Cognizant는 포트폴리오의 절반 수준이 이미 생산성 기준을 재조정받았고, 신규 수주 비중이 48%에서 60%로 올랐다고 밝혔습니다. HCL은 매출이 줄던 상위 고객들의 효과가 ‘이미 소멸했다’고 했고, Infosys도 기존 약정에서 오는 생산성 타격은 ‘한정된 기간’의 일이라고 설명했습니다. 줄어드는 구간이 끝물이라는 설명이 이어지고 있는 겁니다.
여기에 구조적 변화도 한 가지 있습니다. 수고비(time-and-material) 계약에서 고정가·성과 기반 계약으로 넘어가는 속도가 빨라졌습니다. Cognizant의 고정가·성과형 매출 비중은 약 58%로 1년 새 1.4%p 늘었고, Accenture는 수주의 65% 이상이 이 방식입니다. AI로 아낀 생산성을 고객과 ‘성과’로 나눈다는 발상인데, 이 전환이 성공하면 디플레이션 논쟁의 방향이 바뀔 수 있습니다.
경영진이 ‘회복’을 말하지 않는 이유
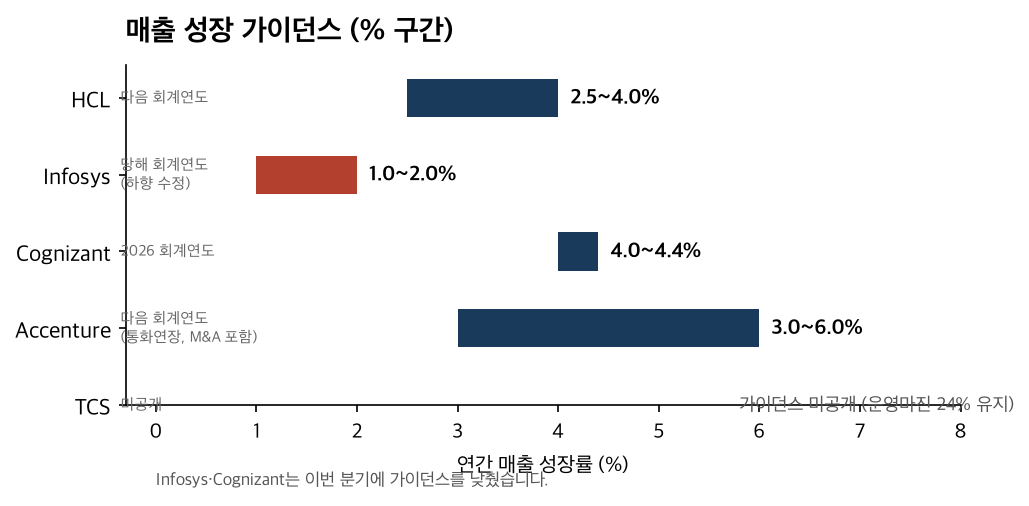
경영진의 태도는 AI 매출 숫자보다 훨씬 신중합니다. 이번 분기에 5곳 중 2곳이 성장 가이던스를 낮췄습니다. Infosys는 올해 성장 전망을 1~2%로, Cognizant는 4.0~4.4%로 하향했습니다. Accenture는 실적 자체는 스스로의 상단 전망을 넘었지만, 내년 가이던스(3~6%)의 상단에는 ‘안정’, 하단에는 ‘악화’를 전제해뒀습니다. 다섯 곳의 가이던스 중간값을 모아도 내년 organic 성장은 2~4% 수준입니다.
TCS는 아예 가이던스를 제시하지 않았습니다. 장기 목표인 영업이익률 26~28% ‘북극성’만 반복했습니다. HCL은 3~4% 가이던스의 ‘중간값을 약간 상회할 것’이라고 자신하면서도 가이던스 상향은 거절했습니다. 숫자를 올려달라는 시장의 요구에도, 경영진은 입을 다물고 있습니다.
경영진이 공통적으로 꼽는 변수는 네 가지입니다. 중동 분쟁 — Accenture의 직접적인 연간 약 10억 달러(약 1,400억원) 수준 역풍입니다. 미국 의료(메디케이드·메디케어) 규제, 소비 부진, 그리고 금리 인상 기대. 반대로 Accenture는 대형 연방정부 계약 만료 이후, 2027년에 미국 연방정부 지출이 ‘유의미한 성장 기여 요인’이 될 것으로 봅니다. 한 CEO의 한마디가 분위기를 압축합니다. “매크로가 좋아져야 나머지 포트폴리오도 움직인다.”
밝은 점도 있습니다. 금융서비스(BFSI)가 유일하게 일관된 성장 동력입니다. 다섯 곳 모두 은행·자본시장을 가장 확실한 성장 축으로 꼽았습니다. Cognizant의 금융 부문은 3분기 연속 두 자릿수 성장, TCS에서 BFSI가 최대 성장 기여 업종, HCL의 금융 서비스 매출은 7.1% 늘었습니다. 반대로 소비·통신·미국 의료는 여전히 약합니다. 은행은 AI 활용을 ‘생산성 절감’에서 ‘새로운 성장 사업’으로 넘어간 첫 번째 업종이라는 평가도 나옵니다.
타이밍 요인도 무시할 수 없습니다. 올해 기록적으로 쌓인 수주는 대부분 2028년에야 매출로 들어옵니다. Infosys의 20억 달러 이상 7년 계약도 다음 회계연도(2028년)에야 매출 성장의 1% 이상을 내어줍니다. 그래서 경영진은 ‘2028년’에 대해서는 자신 있게, ‘내년’에 대해서는 신중하게 말하는 겁니다.
숫자로 보는 빅5
| 회사 | 최근 분기 매출 성장률 | AI 매출 신호 | 다음 회계연도 가이던스 |
|---|---|---|---|
| HCL | +2.6% | AI 매출 2억1,900만 달러, +78% YoY | 2.5~4% |
| TCS | +2.8% | 연환산 31억 달러, 매출의 10%+ | 미공개 (영업이익률 24%) |
| Infosys | +1.5% | 매출의 10.5%, +29% QoQ | 1~2% (하향) |
| Cognizant | +4.8% | AI 프로젝트 8,500건+, 포트폴리오 40%가 2~3배 성장 | 4.0~4.4% (하향) |
| Accenture | +7% (원화 환산) | AI 신규 고객 400개+, 파트너 수주 3배 | 3~6% (원화 환산) |
수주(선행지표)도 함께 봐야 할 만큼 강합니다. HCL은 분기 33억 달러(+27%), Infosys는 TCV 52억 달러(순수 신규 62%), Accenture는 연간 845억 달러에 100억 달러 이상 계약 141건, Cognizant는 book-to-bill 1.3배, TCS는 분기 TCV 96억 달러를 기록했습니다. “2027년 매출” 논쟁의 상당 부분은 이미 이 수주 숫자들에 의해 답해져 있다는 평가가 나옵니다.
투자자에게 의미하는 바
이 업계의 투자 논리는 더 이상 “AI 수혜” 한 줄로 요약되지 않습니다. 볼 포인트는 네 가지입니다. 첫째, AI 매출이 기존 매출 감소분을 상회하는가. 둘째, 가격 경쟁이 더 강해지는가, 약해지는가. 셋째, 기록적인 수주 중 얼마나, 얼마나 빨리 매출로 전환되는가. 넷째, 생산성 향상으로 아낀 돈을 재투자하는 동안 마진이 유지되는가.
매출보다 EPS(주당순이익) 성장률이 앞서는 점도 주목할 만합니다. Cognizant는 매출 가이던스가 4.0~4.4%인데 EPS 가이던스는 8~10%입니다. AI 매출 비중이 마진 좋은 쪽으로 포트폴리오를 바꾸고 있기 때문입니다. 이번 사이클에서는 매출 ‘레벨’보다 마진 ‘구성’의 변화가 이익 흐름을 좌우할 가능성이 큽니다.
하나 더. 내년 성장의 일부는 ‘버는’ 것이 아니라 ‘사는’ 것입니다. Accenture는 내년 약 50억 달러 규모의 M&A 파이프라인을 갖고 있고, TCS는 폭스바겐 그룹의 AI 모빌리티 조직(MHP)을 인수했습니다. Accenture 가이던스의 2~2.5%p, Cognizant의 약 1.5%p가 M&A가 기여하는 부분입니다. organic 성장이 그 이면에 숨어 있는 숫자임을 기억해야 합니다.
한편 이번 분기에 한 가지 리스크가 정리됐습니다. HCL과 Cognizant 모두 미국 PERM 비자 중단이 실적에 미미하다고 평가했습니다. 몇 년간 인도계 4사 위에 드리워진 인력 리스크가 공식적으로 낮아졌다는 뜻입니다.
마지막으로, ‘마진을 지키면서 투자하는’ 것도 눈여겨볼 대목입니다. TCS는 차세대 인재 배치를 위해 외주 인력 비용을 크게 늘리고 있고, Infosys는 10월·1월 두 차례 임금 인상을 단행했습니다. HCL의 인력 재교육 사업(Project Ascend)만으로도 이번 분기 마진 확대분의 73bps가 나왔습니다. 이익을 깎아 수치를 지키는 회사가 아니라, 다음 사이클을 준비 중인 회사라는 신호입니다. 마진은 ‘추세선’이 아니라 ‘바닥’으로 읽어야 합니다.
투자 시사점: AI 매출 성장률(+20~80%)과 기존 매출 감소율(-1~2%)을 나란히 보면, 지금의 AI는 ‘대체’에 가깝습니다. AI가 진짜 ‘추가 매출’가 되는 순간이 이 업계 수익의 분수령이 됩니다.
체크포인트
체크포인트는 구체적입니다. 1월, HCL·TCS·Infosys 등 인도 3곳의 실적에서 AI 매출과 기존 매출의 크로스포인트를 확인합니다. 2월, Cognizant의 내년 가이던스가 가격 경쟁 강도를 알려줍니다. 그리고 1~2월 고객사들의 2027년 IT 예산 편성 결과에서 “재량 지출 회복”이 진짜인지 가짜인지를 가르는 첫 번째 증거가 나옵니다.
체크포인트에서 지켜볼 핵심 지표는 세 가지입니다. 비-AI 매출의 분기 성장률, 가격 관련 발언의 톤, 그리고 금융서비스(BFSI)를 벗어난 업종으로의 AI 확장 속도입니다. 이 세 줄이 가이던스의 방향을 결정합니다.
리스크 체크: 가장 큰 리스크는 ‘AI 디플레이션’입니다. AI가 신규 매출을 키우기 전에 기존 매출을 먼저 줄일 수 있다는 뜻입니다. 수주 잔고가 아무리 커도 전환이 느리고 가격이 계속 내려가면, 가이던스 하향은 다시 반복됩니다.
정리하면
AI 서비스 용역은 이제 이야기가 아닙니다. 실제로 발생하고 있고 빠르게 늘고 있는 매출입니다. 다만 그 성장이 줄어드는 기존 매출을 대신할 만큼 큰지는 아직 증명되지 않았습니다. 그래서 경영진은 “AI 매출은 진짜”라고 말하면서, 가이던스에는 매크로가 좋아져야 한다는 전제를 붙여놓고 있습니다. 앞으로 반년은 ‘AI 매출’보다 ‘기존 매출 감소율’이 더 중요해질 산업입니다. 1~2개월 뒤 실적발표에서 첫 번째 답이 나옵니다.
관련 글
- AI 투자 효과, 왜 빅테크 밖에서는 아직 보이지 않나
- “코드 90%를 AI가 작성했다”…보안기업 Proton 내부서 벌어진 충돌
- AI 숙련도 역설…일은 빨라졌지만 다음 세대 전문가는 누가 키우나
- 민주당 AI 규제 전망: 데이터센터 투자를 바꿀 세 가지 정책
주요 출처
- HCLTech Q2 FY27 실적발표 (2026.10.12) — HCLTech Investor Relations
- TCS Q2 FY27 실적발표 (2026.10.08) — TCS Investor Relations
- Infosys Q2 FY27 실적발표 (2026.10.23) — Infosys Investor Relations
- Cognizant Q3 2026 실적발표 (2026.10.29) — Cognizant Investor Relations
- Accenture Q4 FY2026 실적발표 (2026.10.01) — Accenture Newsroom
- SEC EDGAR — Accenture 공시 서류 (10-K)
- SEC EDGAR — Cognizant 공시 서류 (10-K)
- SEC EDGAR — Tata Consultancy Services 공시 서류 (20-F)
- SEC EDGAR — Infosys 공시 서류 (20-F)
- SEC EDGAR — HCL Technologies 공시 서류 (20-F)